Elektrikli otomobilin kaskosu neden daha pahalı, poliçede nelere bakmalı?
Batarya maliyeti, uzman servis ihtiyacı ve uzun parça bekleme süreleri elektrikli otomobillerde kasko primini yukarı çekiyor. Batarya, şarj ekipmanı, sel, servis ve muafiyet maddelerinde nelere bakmak gerektiğini ve primi düşürmenin yollarını derledik.
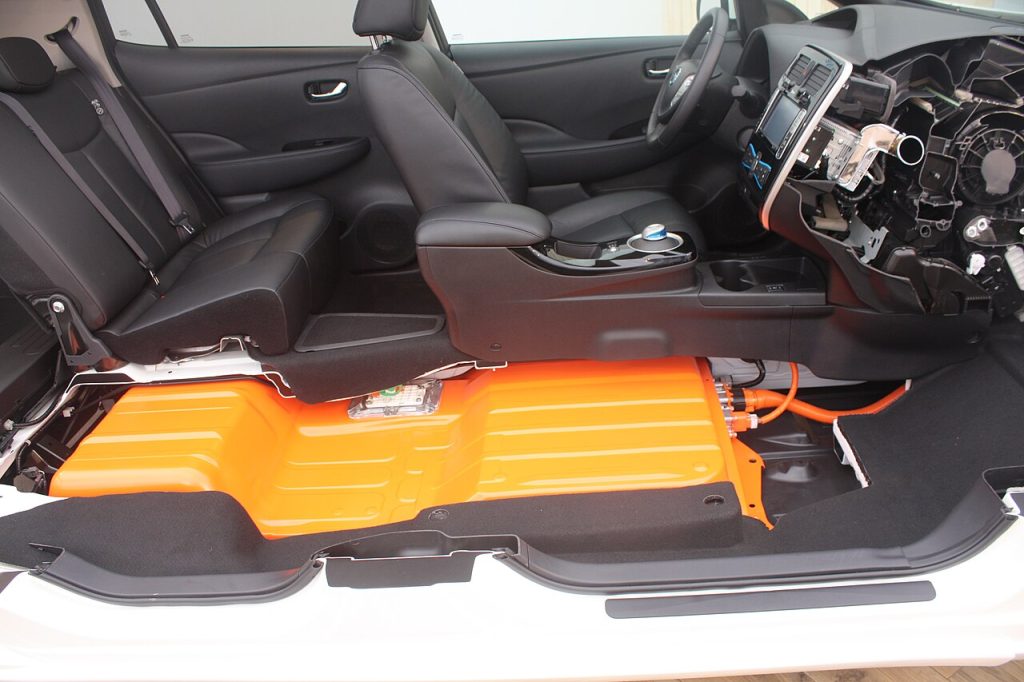
Türkiye’de trafiğe kayıtlı tam elektrikli otomobil sayısı TÜİK verilerine göre Haziran 2026 sonunda 445.939’a ulaştı; 2020’de bu sayı 2.797’ydi. Otomotiv Distribütörleri ve Mobilite Derneği (ODMD) verilerine göre 2026’nın ilk altı ayında satılan otomobillerin yüzde 18’i tam elektrikliydi. Araç sayısı arttıkça kasko teklifleri de daha çok konuşuluyor. Benzer fiyattaki benzinli bir modele göre elektrikli otomobil için daha yüksek kasko teklifi almak sık rastlanan bir durum. Bu rehber, farkın nereden geldiğini ve poliçeyi imzalamadan önce hangi maddelere bakmak gerektiğini anlatıyor.
Prim neden daha yüksek çıkıyor?
Sigortacılar için belirleyici olan kazanın ne sıklıkla olduğu kadar, olduğunda ne kadara mal olduğu. Quick Sigorta Genel Müdürü Eyüp Özsoy, İstanbul Ticaret Gazetesi’ne (21 Ağustos 2026) kaskodaki en önemli risklerden birinin “hasar şiddeti” olduğunu söyledi. Özsoy’a göre dışarıdan küçük görünen bir darbe bile batarya muhafazasının ve yüksek voltaj sisteminin ayrıntılı kontrolünü gerektirebiliyor; her servis bu sistemlere müdahale edemiyor, özel ekipman ve eğitim gerekiyor.
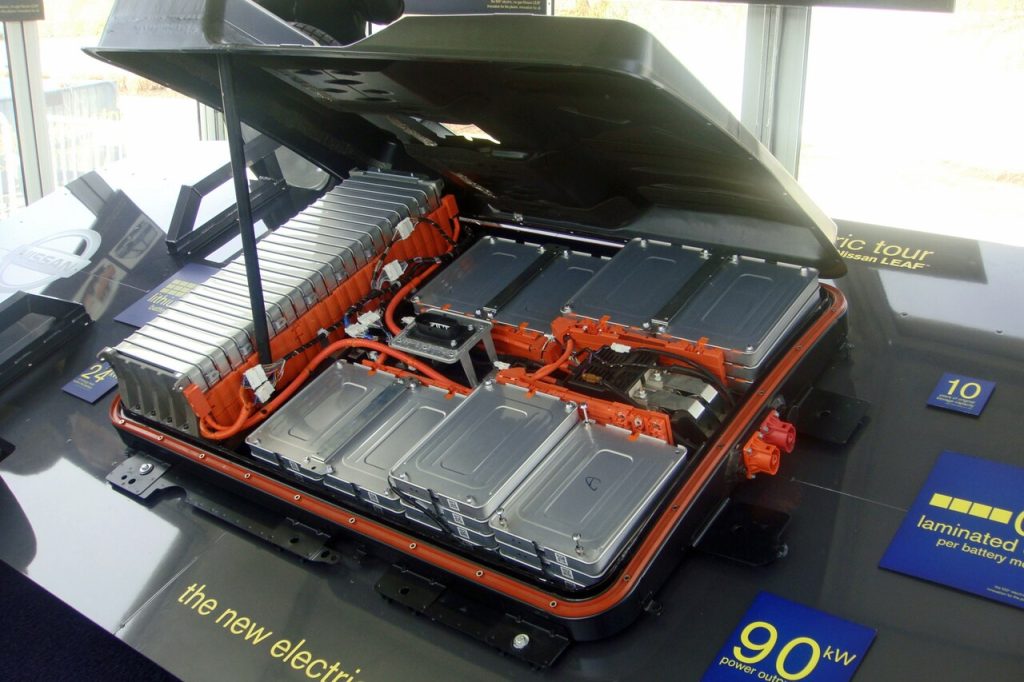
Maliyetin büyük kısmı bataryada. İngiltere’de sigorta sektörü adına araç onarımı üzerine çalışan Thatcham Research, Mart 2026’da yayımladığı raporda bataryanın bir elektrikli aracın değerinin yüzde 40’ına kadar çıkabildiğini, bu yüzden küçük bir çarpışma hasarının bile aracın pert sayılmasıyla sonuçlanabildiğini belirtti. Kuruluşun verdiği örnekte, üç yaşındaki bir elektrikli otomobilde batarya bağlantı braketine gelen hafif bir yan darbe, muhafaza hasarı yeni batarya gerektirdiği için çoğu zaman aracın hurdaya ayrılmasına yol açıyor.
Allianz’ın Almanya’daki teknoloji merkezi AZT’nin 2023’te yayımladığı çalışma tabloyu biraz daha dengeli gösteriyor. 2021 yılına ait 400 elektrikli araç hasar dosyasını inceleyen AZT, ortalama çarpışma hasarının benzer içten yanmalı araçlara göre yaklaşık yüzde 18 yüksek olduğunu buldu. Batarya hasar dosyalarının yalnızca yüzde 2’sinde etkilenmişti, ancak yüksek değişim maliyeti nedeniyle toplam çarpışma hasarının yüzde 7’sini oluşturuyordu. Hasarlı bataryaların neredeyse tamamı aracın alt tarafından, örneğin bir taşa ya da kaldırıma sürterek zarar görmüştü.
ABD’de hasar yazılımı şirketi Mitchell’in 2026’nın ikinci çeyreğine ait verileri de aynı yönde: onarılabilir hasarlarda ortalama dosya tutarı tam elektrikli araçlarda 5.684 dolar, içten yanmalı araçlarda 4.955 dolar. Bu rakamlar Türkiye’deki fiyatlara doğrudan aktarılamaz, ama farkın yönünü gösteriyor.
Parça ve onarım süresi de hesaba giriyor. Özsoy, batarya değişimi gereken durumlarda parça tedarik süresinin uzamasının ikame araç ve hasar dosyası maliyetlerini artırdığını söylüyor. Öte yandan madalyonun öbür yüzü de var: Sompo Sigorta Genel Müdürü Fahri Uğur, Aralık 2024’te Habertürk’e elektrikli araçların sürüş destek sistemleri sayesinde kazaya karışma olasılığının daha düşük, ağırlık ve hızlanma nedeniyle kaza şiddetinin ise daha yüksek olduğunu anlatmıştı. Thatcham da onarım maliyetlerinin servisler deneyim kazandıkça yüzde 10,7 gerilediğini aktarıyor.
Poliçede hangi maddelere bakılmalı?
Türkiye Sigorta Birliği (TSB) Genel Sekreteri Özgür Obalı, Haziran 2025’te Türkiye’deki elektrikli araçların yüzde 80-85’inin kaskolu olduğunu söylemiş ve “Batarya teminatı elektrikli araç sahipleri için hayati bir unsur” ifadesini kullanmıştı. Aynı poliçe adını taşıyan ürünler arasında kapsam ciddi biçimde değişebildiği için teklifleri yalnızca fiyatla karşılaştırmak yanıltıcı olur. Aşağıdaki tablo, teklif alırken sorulması gereken başlıkları özetliyor.
| Başlık | Ne sorulmalı? |
|---|---|
| Batarya teminatı | Kazada, yangında, selde batarya hasarı karşılanıyor mu? Batarya için ayrı muafiyet ya da yaşa bağlı amortisman (değer düşüşü) kesintisi var mı? |
| Şarj kablosu ve adaptör | Çalınma, kazada hasar, kemirgen hasarı kapsamda mı? Limit ne kadar? |
| Ev/iş yeri şarj ünitesi (wallbox) | Ünite teminata dahil mi, yetkili kurulum şartı aranıyor mu, limit ne? |
| Sel ve su baskını | Ana teminatta mı, ek teminat olarak mı satılıyor? |
| Servis ve parça | Onarım yetkili serviste mi, anlaşmalı serviste mi yapılacak? Orijinal mi, eşdeğer parça mı kullanılacak? |
| Muafiyet | Hasarın ne kadarını sürücü ödeyecek, batarya için ayrı oran var mı? |
| İkame araç ve yol yardımı | İkame araç kaç gün? Şarjı biten araç için çekme ya da yerinde şarj hizmeti var mı? |
Batarya maddesinin ayrıntısı şirkete göre değişiyor. Allianz Türkiye, elektrikli araç kaskosunda üretici garantisi sürdüğü sürece batarya hasarına muafiyet uygulamadığını belirtiyor. Dünya Gazetesi’nin Ekim 2024 tarihli haberine göre Neova Sigorta ise o dönemde bataryada ilk üç yıl amortisman uygulamıyor, sonrasında yıllık yüzde 5 kesinti yapıyordu. Bu koşullar değişebileceği için güncel poliçe metninden teyit etmek gerekir. Kaskonun kaza, yangın, sel gibi ani olayları karşıladığını, kullanımla gelen doğal kapasite kaybını ve garanti kapsamındaki üretim arızalarını karşılamadığını da akılda tutmak gerekiyor.
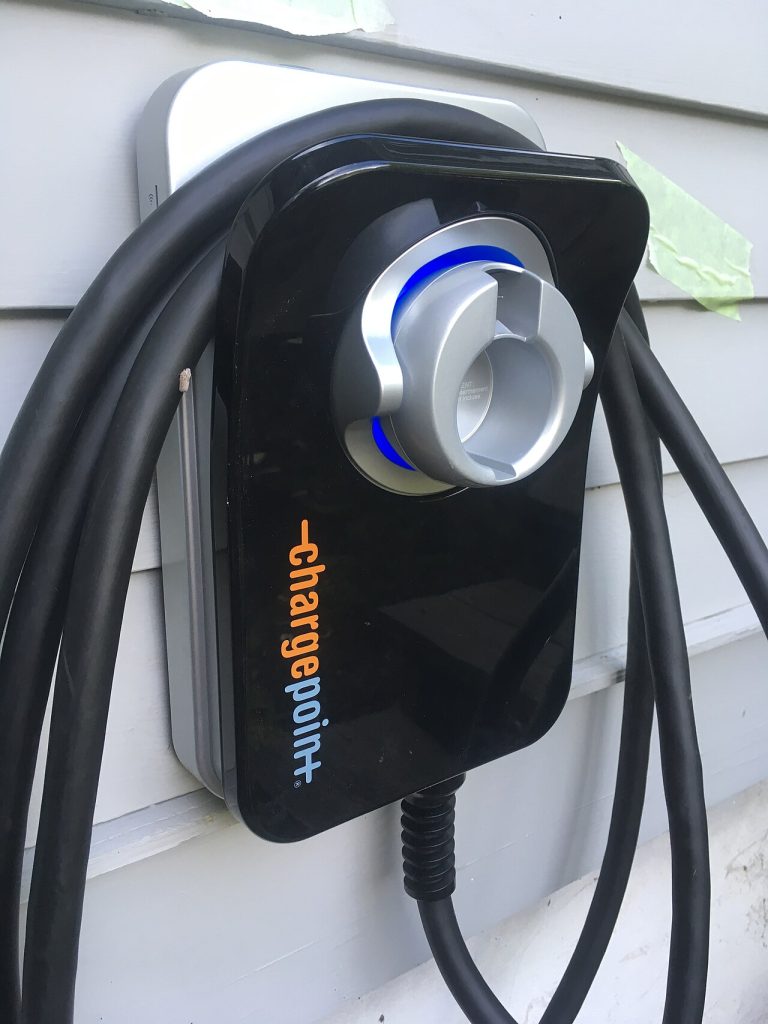
Şarj ekipmanı tarafında ürünler hızla çeşitleniyor. HDI Sigorta Eylül 2026’da elektrikli araç kaskosuna duvar tipi şarj ünitesi ve indüksiyon plakası teminatı, yetkili şarj noktalarında şarj sırasında oluşan hasarlar için teminat ve yedi ilde mobil şarj desteği ekledi. Evdeki wallbox’ın konut sigortası kapsamında olup olmadığına da bakmak, aynı riske iki kez prim ödemeyi önleyebilir.
Prim nasıl düşürülebilir?
En belirgin yol muafiyetli poliçe. Küçük hasarların bir kısmını cepten ödemeyi kabul etmek primi düşürür, ama batarya hasarında muafiyetin nasıl hesaplandığını mutlaka sormak gerekir; yüksek tutarlı bir hasarda yüzdesel muafiyet ciddi bir rakama dönüşebilir.
Servis tercihi de fiyatı etkiler. Anlaşmalı servis ve eşdeğer parça seçeneği çoğu zaman daha ucuzdur, fakat yüksek voltaj sistemine müdahale yetkisi olan servis sayısı sınırlı. Seçilen ağda aracınızın markasına batarya ve yüksek voltaj onarımı yapabilen servis olup olmadığını teklif aşamasında öğrenmek, kaza sonrasında uzun bekleyişin önüne geçebilir.
Hasarsızlık indirimi elektrikli araçta da geçerli; benzinli araçtan elektrikliye geçerken mevcut indirim kademesinin yeni poliçeye taşınıp taşınmadığını sorun. Birden fazla şirketten ya da aracılardan teklif almak, ihtiyaç duyulmayan ek teminatları (örneğin ikinci bir yol yardımı paketi) çıkarmak da primi azaltabilir. Bataryanın alt kısmının en sık hasar gören bölge olduğunu gösteren AZT bulgusu, bozuk yollarda ve yüksek kaldırımlarda dikkatli sürmenin de hasar dosyası açmamak açısından işe yaradığını hatırlatıyor.
Fiyatlar düşecek mi?
TSB Genel Sekreter Yardımcısı Ahmet Gökdağ, elektrikli araç parkı büyüdükçe ve hasar verisi arttıkça risklerin daha sağlıklı ölçülmesi ve fiyatlamanın daha isabetli yapılmasının beklendiğini söylüyor. Zorunlu trafik sigortasında ise durum farklı: Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) uygulamasıyla Mayıs 2023’ten bu yana elektrikli araçların azami primi diğer yakıt türlerine göre yüzde 10 daha düşük belirleniyor.
Bu rehber genel bilgilendirme amaçlıdır; belirli bir şirket ya da ürün önerisi içermez. Teminat, limit ve muafiyetler şirketten şirkete ve dönemden döneme değiştiği için son karar her zaman poliçe metni ve özel şartlar okunarak verilmelidir.